Wer im eigenen Haus eine Wärmepumpe, eine neue Biomasseheizung oder eine andere energetische Modernisierung plant, sollte nicht nur die Technik, sondern auch die Steuerwirkung prüfen. Hinter § 35c EStG steckt eine direkte Steuerermäßigung für energetische Maßnahmen an selbst genutzten Immobilien. Ich zeige, welche Heizungen berücksichtigt werden, wie hoch die Entlastung ausfällt und an welchen Nachweisen Anträge in der Praxis häufig scheitern.
Die wichtigsten Regeln zur Steuerermäßigung auf einen Blick
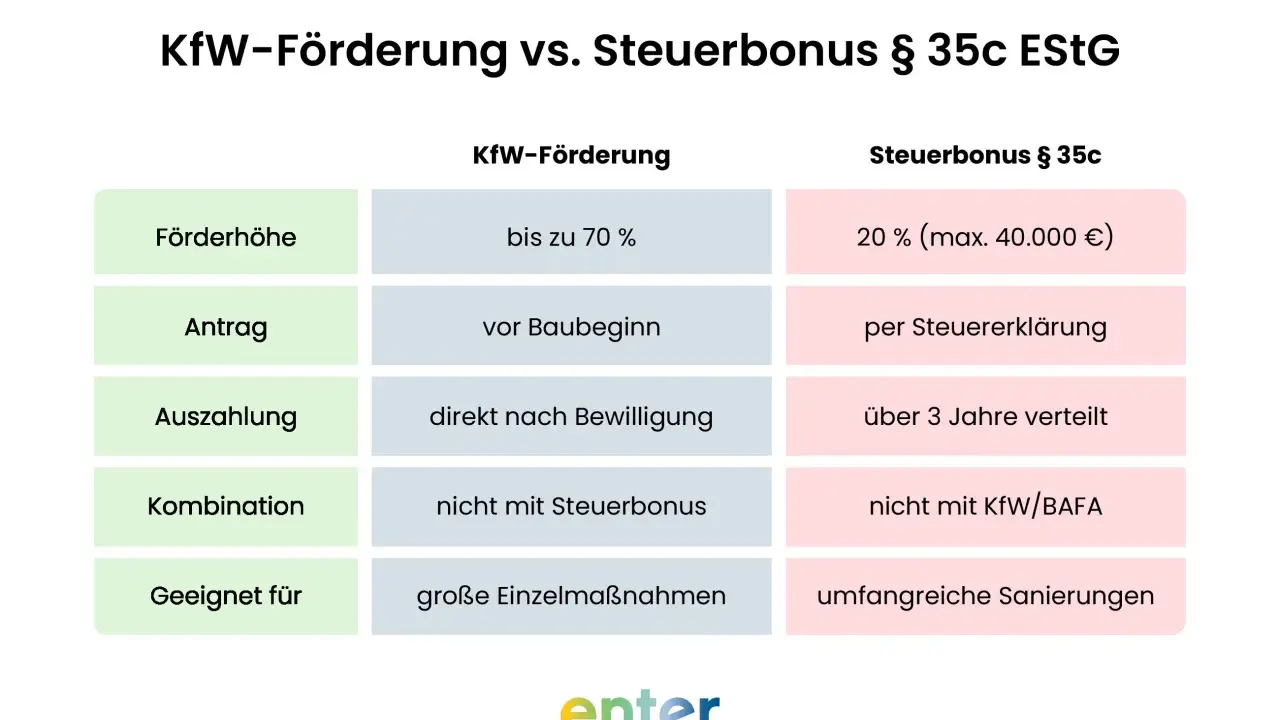
- Bis zu 40.000 Euro Steuerermäßigung sind je begünstigtem Objekt möglich.
- Die Entlastung beträgt 20 Prozent der anerkannten Kosten, verteilt auf drei Kalenderjahre.
- Das Gebäude muss bei Beginn der Maßnahme älter als zehn Jahre sein und selbst bewohnt werden.
- Eine neue Heizung muss die technischen Vorgaben der ESanMV erfüllen.
- Erforderlich sind eine amtliche Bescheinigung, eine ordnungsgemäße Rechnung und eine unbare Zahlung.
- Öffentliche Zuschüsse und § 35c EStG lassen sich für dieselben Kosten grundsätzlich nicht kombinieren.
Was § 35c EStG bei Heizung und Energie tatsächlich bringt
Die Regelung ist kein Zuschuss, der auf das Konto überwiesen wird. Sie senkt vielmehr die tarifliche Einkommensteuer direkt. Das ist für Eigentümer mit ausreichender Steuerlast attraktiv, während Haushalte mit sehr geringer Einkommensteuer den möglichen Höchstbetrag oft nicht vollständig ausschöpfen können.
| Zeitraum | Steuerermäßigung | Höchstbetrag |
|---|---|---|
| Jahr des Abschlusses | 7 Prozent der Kosten | 14.000 Euro |
| Folgejahr | 7 Prozent der Kosten | 14.000 Euro |
| Zweites Folgejahr | 6 Prozent der Kosten | 12.000 Euro |
| Gesamt | 20 Prozent der Kosten | 40.000 Euro |
Die maximale Förderung wird rechnerisch bei 200.000 Euro anerkannten Aufwendungen erreicht. Kostet eine begünstigte Heizungsmodernisierung beispielsweise 30.000 Euro, ergibt sich eine Steuerermäßigung von insgesamt 6.000 Euro. Sie verteilt sich auf 2.100 Euro im Abschlussjahr, weitere 2.100 Euro im Folgejahr und 1.800 Euro im zweiten Folgejahr.
Für Maßnahmen, die nach dem 31. Dezember 2019 begonnen und vor dem 1. Januar 2030 abgeschlossen werden, kann die Regelung grundsätzlich angewendet werden. Wird eine Heizung im Jahr 2026 fertiggestellt, erfolgt die steuerliche Berücksichtigung normalerweise in den Steuererklärungen für 2026, 2027 und 2028.
Welche Heizungsmaßnahmen förderfähig sind
Bei einer Heizungsmodernisierung kommt es nicht allein darauf an, ob die Anlage neu und effizient ist. Der Gesetzgeber verlangt eine bestimmte technische Ausführung. Berücksichtigt werden unter anderem elektrisch betriebene Wärmepumpen, bestimmte Biomasseanlagen, solarthermische Anlagen, Brennstoffzellensysteme, bivalente Heizungen sowie der Anschluss an ein Gebäude- oder Wärmenetz.
| Maßnahme | Grundsätzliche Einordnung | Wichtige Bedingung |
|---|---|---|
| Elektrische Wärmepumpe | Begünstigt möglich | Effizienzwerte, Messung, hydraulischer Abgleich und weitere technische Vorgaben |
| Pellet- oder Hackschnitzelanlage | Begünstigt möglich | Nur geeignete, emissionsarme und technisch geprüfte Anlagen |
| Solarthermische Anlage | Begünstigt möglich | Geeignete Kollektoren und vorgeschriebener Ertragsnachweis |
| Reiner Austausch eines Gas- oder Ölkessels | In der Regel nicht begünstigt | Die Anlage fällt nicht automatisch unter die förderfähigen Heizsysteme |
| Photovoltaikanlage | Nicht über § 35c begünstigt | Die Vorschrift erfasst keine Anlagen, die ausschließlich Strom erzeugen |
Ein häufiger Irrtum besteht darin, jeden neuen Brennwertkessel als energetische Maßnahme einzuordnen. Der bloße Austausch einer fossilen Heizung reicht normalerweise nicht aus. Anders sieht es bei der Optimierung einer bestehenden Anlage aus, sofern diese bei Beginn der Maßnahme älter als zwei Jahre ist.
Was bei einer Heizungsoptimierung berücksichtigt werden kann
Typische Beispiele sind der hydraulische Abgleich, eine hocheffiziente Umwälzpumpe, die Anpassung der Heizkurve, voreinstellbare Thermostatventile, die Dämmung unzureichender Rohrleitungen und moderne Mess-, Steuer- oder Regelungstechnik. Auch Flächenheizungen und Niedertemperaturheizkörper können dazugehören, wenn sie die Effizienz des bestehenden Systems verbessern.
Ich halte gerade den hydraulischen Abgleich für unterschätzt. Er kostet deutlich weniger als ein kompletter Heizungstausch und kann trotzdem spürbar helfen, weil Räume gleichmäßiger warm werden und die Vorlauftemperatur sinken kann. Wichtig ist aber, dass bei einer zentralen Anlage im Mehrfamilienhaus nicht nur eine einzelne Wohnung betrachtet wird.
Die technischen Hürden entscheiden über die Anerkennung
Die Mindestanforderungen stehen in der Energetische-Sanierungsmaßnahmen-Verordnung. Für eine neue Heizungsanlage verlangt sie unter anderem eine passende Auslegung anhand der Heizlast, eine ausreichende Dämmung der Rohrleitungen, einen hydraulischen Abgleich sowie die messbare Erfassung von Energieverbrauch und erzeugter Wärmemenge.
Bei Wärmepumpen zählt nicht nur das Typenschild
Bei wassergeführten Wärmepumpen gelten je nach Wärmequelle bestimmte Effizienzwerte. Eine Luft-Wasser-Wärmepumpe muss beispielsweise bei 35 Grad Celsius mindestens eine jahreszeitbedingte Raumheizungs-Energieeffizienz von 145 Prozent erreichen. Für Erd- und Wasserwärme gelten höhere Schwellenwerte.
Zusätzlich muss eine wassergeführte Wärmepumpe so ausgelegt sein, dass eine Jahresarbeitszahl von mindestens 3,0 erreicht werden kann. Die Jahresarbeitszahl beschreibt, wie viel Wärme die Anlage im Jahresverlauf aus einer Einheit eingesetztem Strom erzeugt. Bei Luft-Wasser-Wärmepumpen gelten im Jahr 2026 außerdem strengere Anforderungen an die Geräuschemissionen des Außengeräts.
Auch die Einbindung in ein intelligentes Energiesystem kann eine Rolle spielen. Begünstigte Wärmepumpen müssen grundsätzlich über geeignete Schnittstellen verfügen, etwa für netzdienliche Steuerung. Das zeigt, worauf ich bei Angeboten besonders achte: Nicht nur der Kaufpreis, sondern auch Nachweisfähigkeit und Systemtechnik müssen stimmen.
Lesen Sie auch: CO₂-Preis und Heizkosten für Gas und Öl richtig einordnen
Eine Optimierung braucht ein vollständiges Konzept
Bei wassergeführten Heizungen reicht eine oberflächliche Einstellung einzelner Thermostate nicht. Ist das System noch nicht abgeglichen, muss der hydraulische Abgleich nach dem vorgesehenen Verfahren durchgeführt werden. Die Fachfirma sollte die Einstellungen, Pumpen, Heizkurve und gegebenenfalls die Volumenströme nachvollziehbar dokumentieren.
Die Kosten für notwendige Umfeldmaßnahmen können dazugehören, wenn sie unmittelbar mit der begünstigten energetischen Maßnahme verbunden sind. Trotzdem würde ich Positionen wie Malerarbeiten, Bodenbeläge oder den Austausch einzelner Bauteile nicht ungeprüft in die Rechnung aufnehmen lassen. Entscheidend ist immer der technische Zusammenhang und die Bestätigung durch das ausführende Unternehmen.
Wer die Steuerermäßigung nutzen kann und wo sie scheitert
Begünstigt ist ein eigenes Gebäude oder eine Eigentumswohnung in der Europäischen Union oder im Europäischen Wirtschaftsraum. Die Immobilie muss im jeweiligen Kalenderjahr ausschließlich zu eigenen Wohnzwecken genutzt werden. Eine unentgeltliche Überlassung zu Wohnzwecken kann unschädlich sein, eine Vermietung oder überwiegende berufliche Nutzung verändert die Beurteilung.
Das Gebäude muss bei Durchführung der Maßnahme älter als zehn Jahre sein. Maßgeblich ist nicht das Kaufdatum, sondern der Beginn der Herstellung. Bei einem neu errichteten Haus, das erst vor wenigen Jahren gekauft wurde, hilft die Vorschrift daher nicht automatisch weiter.
Bei einer Eigentümergemeinschaft kann die Steuerermäßigung für das Objekt insgesamt nur einmal genutzt werden. Die Kosten müssen dann den einzelnen Eigentümern nachvollziehbar zugeordnet werden. Gerade bei einer zentralen Heizung im Mehrfamilienhaus sollte die Hausverwaltung deshalb frühzeitig klären, wie Bescheinigungen und Kostenanteile aufgeteilt werden.
Eine weitere Grenze betrifft die Kombination mit anderen Vergünstigungen. Dieselben Kosten dürfen nicht gleichzeitig als Handwerkerleistung nach § 35a EStG, als Werbungskosten oder mit bestimmten öffentlichen Zuschüssen und zinsverbilligten Darlehen berücksichtigt werden. Vor Beginn der Arbeiten sollte man deshalb vergleichen, ob die Steuerermäßigung oder eine Förderförderung wirtschaftlich günstiger ist.
So beantrage ich die Ermäßigung ohne unnötige Rückfragen
- Vor Auftragserteilung prüfen: Ich lasse mir vom Fachunternehmen bestätigen, welche konkrete Maßnahme nach § 35c EStG anerkannt werden kann.
- Technik sauber planen: Bei einer neuen Heizung gehören Heizlastberechnung, hydraulischer Abgleich und die erforderlichen Mess- und Anzeigeeinrichtungen in die Planung.
- Rechnung korrekt ausstellen lassen: Die Rechnung muss die begünstigte Maßnahme, die Arbeitsleistung, die Materialkosten und die Adresse des Objekts ausweisen. Sie muss in deutscher Sprache vorliegen.
- Nur unbar bezahlen: Die Zahlung muss auf das Konto des Leistungserbringers erfolgen. Barzahlungen sind für diese Steuerermäßigung problematisch.
- Bescheinigung sichern: Erforderlich ist die Bescheinigung des ausführenden Fachunternehmens oder einer nach § 88 GEG ausstellungsberechtigten Person. Für Maßnahmen mit Beginn ab 2025 gibt es dafür ein einheitliches amtliches Muster.
- In der Steuererklärung angeben: Die Ermäßigung wird im Jahr des Abschlusses und in den beiden Folgejahren beantragt. Rechnungen, Zahlungsnachweise und Bescheinigung sollten vollständig aufbewahrt werden.
Bei mehreren Gewerken kann eine ausstellungsberechtigte Person die Maßnahmen in einer Bescheinigung zusammenfassen. Das ist praktisch, wenn etwa Heizungsbauer, Elektriker und Energieberater beteiligt sind. Ich würde trotzdem darauf achten, dass im Angebot bereits klar steht, wer die Bescheinigung tatsächlich ausstellt.
Der häufigste Fehler passiert nämlich nicht bei der Steuererklärung, sondern vor der Unterschrift unter den Handwerkerauftrag. Fehlt später die vorgeschriebene Bescheinigung oder erfüllt das Gerät einen technischen Mindestwert nicht, lässt sich das nachträglich oft nur schwer korrigieren.
Die richtige Reihenfolge schützt Ihre Steuerermäßigung
Für Eigentümer, die 2026 eine Heizung modernisieren, ist § 35c EStG besonders interessant, wenn sie selbst im Gebäude wohnen, genügend Einkommensteuer zahlen und keine öffentliche Förderung für dieselben Kosten nutzen. Die maximale Entlastung beträgt 40.000 Euro, doch in der Praxis entscheidet die saubere technische Dokumentation darüber, ob aus einem guten Angebot tatsächlich eine steuerliche Vergünstigung wird.
Mein Rat lautet deshalb, die Steuerfrage bereits mit der Energieplanung zu verbinden. Erst wenn Heizsystem, technische Mindestanforderungen, Rechnung und Bescheinigung zusammenpassen, sollte der Auftrag endgültig erteilt werden.