Eine neue Heizung, neue Fenster oder eine bessere Dämmung kostet schnell einen fünfstelligen Betrag. Die steuerliche Förderung kann davon bis zu 40.000 Euro direkt von der Einkommensteuer abziehen, allerdings nur unter klaren Bedingungen. Ich zeige, welche Maßnahmen zählen, wie die Berechnung funktioniert und worauf ich bei Rechnung, Fachunternehmen und Fördermitteln besonders achten würde.
Die wichtigsten Zahlen auf einen Blick
- 20 Prozent der anerkannten Kosten können über drei Jahre verteilt steuerlich berücksichtigt werden.
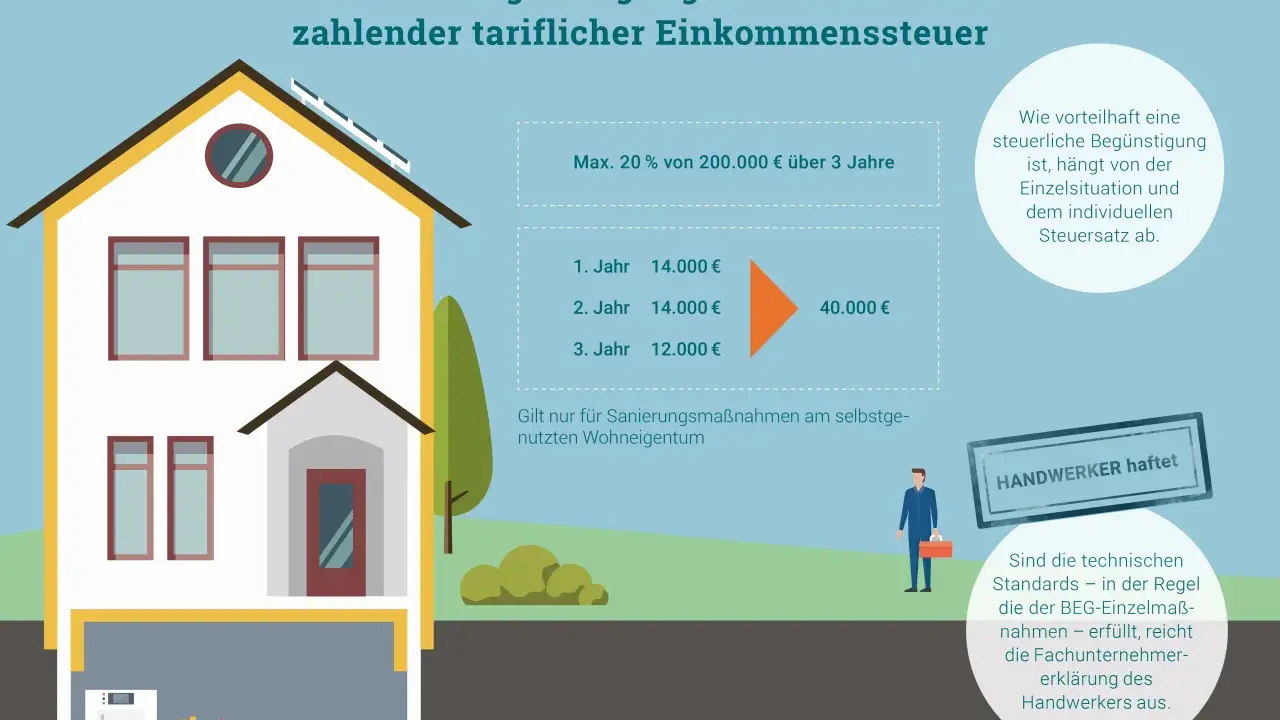
- Der maximale Vorteil beträgt 40.000 Euro je begünstigtem Wohnobjekt.
- Die Verteilung erfolgt mit 7 Prozent, 7 Prozent und 6 Prozent in drei Kalenderjahren.
- Das Gebäude muss bei Beginn der Maßnahme älter als zehn Jahre sein und selbst genutzt werden.
- Erforderlich sind ein Fachunternehmen, eine Bescheinigung, eine Rechnung und eine unbare Zahlung.
- Für dieselben Kosten ist eine Kombination mit öffentlichen Zuschüssen oder Förderkrediten nicht möglich.
So hoch fällt die Steuerermäßigung aus
Die Regelung nach § 35c EStG ist keine Auszahlung und auch kein gewöhnlicher Werbungskostenabzug. Sie senkt die tarifliche Einkommensteuer direkt. Das ist für viele Eigentümer attraktiver als ein reiner Abzug vom zu versteuernden Einkommen, setzt aber voraus, dass überhaupt ausreichend Einkommensteuer anfällt.
Berücksichtigt werden grundsätzlich 20 Prozent der anerkannten Aufwendungen. Die Steuerermäßigung wird nicht auf einmal, sondern über drei Jahre verteilt. Pro Objekt sind im ersten und zweiten Jahr jeweils höchstens 14.000 Euro und im dritten Jahr höchstens 12.000 Euro möglich.
| Anerkannte Kosten | Jahr des Abschlusses | Folgejahr | Übernächstes Jahr | Gesamt |
|---|---|---|---|---|
| 30.000 Euro | 2.100 Euro | 2.100 Euro | 1.800 Euro | 6.000 Euro |
| 60.000 Euro | 4.200 Euro | 4.200 Euro | 3.600 Euro | 12.000 Euro |
| 200.000 Euro | 14.000 Euro | 14.000 Euro | 12.000 Euro | 40.000 Euro |
Ein Beispiel macht den Unterschied deutlich. Kostet eine förderfähige Heizungsmodernisierung 60.000 Euro, beträgt die rechnerische Steuerermäßigung insgesamt 12.000 Euro. Das Finanzamt überweist diese Summe aber nicht automatisch. Kann im ersten Jahr nur eine Einkommensteuer von 2.500 Euro angerechnet werden, verfällt der nicht nutzbare Rest und lässt sich nicht in das nächste Jahr übertragen.
Ich prüfe deshalb vor größeren Investitionen nicht nur die technische Lösung, sondern auch die eigene Steuerlast. Bei einer umfassenden Sanierung kann der maximale Vorteil von 40.000 Euro erreicht werden. Dafür müssen die Kosten jedoch hoch genug sein und über den Förderzeitraum ausreichend Einkommensteuer anfallen.
Welche Arbeiten steuerlich berücksichtigt werden
Die Steuerermäßigung gilt nicht für jede Renovierung im Haus. Entscheidend ist, ob die Arbeit zu den anerkannten energetischen Maßnahmen gehört und die technischen Mindestanforderungen erfüllt. Bei Vorhaben, die ab 2025 begonnen wurden, sind die aktualisierten Vorgaben der Energetischen Sanierungsmaßnahmen-Verordnung relevant.
Diese Maßnahmen kommen typischerweise infrage
- Wärmedämmung von Außenwänden, Dachflächen und Geschossdecken
- Erneuerung von Fenstern und Außentüren
- bestimmte Maßnahmen zum sommerlichen Wärmeschutz
- Einbau oder Erneuerung einer Lüftungsanlage
- Erneuerung der Heizungsanlage
- Einbau digitaler Systeme zur Verbrauchs- und Betriebsoptimierung
- Optimierung einer bestehenden Heizung, wenn sie älter als zwei Jahre ist
Bei einer Heizung zählt nicht allein die Bezeichnung des Geräts. Eine Wärmepumpe, ein Anschluss an ein Wärmenetz oder eine Biomasseanlage kann grundsätzlich infrage kommen, muss aber die jeweils geltenden technischen Vorgaben erfüllen. Das Fachunternehmen muss diese Voraussetzungen in der amtlichen Bescheinigung bestätigen.
Förderfähig sind neben den Materialkosten auch der fachgerechte Einbau, die Installation, die Inbetriebnahme und notwendige Umfeldmaßnahmen. Reine Schönheitsreparaturen, neue Bodenbeläge oder eine allgemeine Badmodernisierung gehören dagegen nicht automatisch dazu, selbst wenn sie während derselben Baustelle ausgeführt werden.
Lesen Sie auch: Heizkörper auf 0, aber warm? Ursachen und Heizkosten erklärt
Welche Rolle ein Energieberater spielt
Ein Energieberater ist für die Steuerermäßigung nicht zwingend vorgeschrieben. Wird er jedoch mit der Planung oder Beaufsichtigung der energetischen Arbeiten beauftragt und erfüllt die fachlichen Voraussetzungen, können 50 Prozent seiner anerkannten Kosten im Jahr des Maßnahmenabschlusses berücksichtigt werden.
Auch die Kosten für die erforderliche Bescheinigung zählen zu den begünstigten Aufwendungen. Beide Positionen fallen jedoch in die jährlichen Höchstbeträge und in den Gesamtdeckel von 40.000 Euro. Eine bereits öffentlich bezuschusste Energieberatung kann nicht zusätzlich über die Steuer geltend gemacht werden.
Wer den steuerlichen Vorteil nutzen kann
Die Regelung richtet sich an Eigentümer eines Gebäudes oder einer Eigentumswohnung, die dort selbst wohnen. Ein vermietetes Haus kann nicht einfach über diese Vorschrift begünstigt werden. Vermieter müssen energetische Kosten stattdessen nach den Regeln für Vermietung und Verpachtung prüfen.
| Voraussetzung | Was das praktisch bedeutet |
|---|---|
| Eigentum | Begünstigt sind eigene Gebäude, Gebäudeteile und Eigentumswohnungen. |
| Eigennutzung | Das Objekt muss im jeweiligen Kalenderjahr grundsätzlich zu eigenen Wohnzwecken genutzt werden. |
| Alter des Gebäudes | Bei Beginn der Maßnahme muss es älter als zehn Jahre sein. Das Kaufdatum ist nicht entscheidend. |
| Frist | Die Maßnahme muss nach dem 31. Dezember 2019 begonnen und vor dem 1. Januar 2030 abgeschlossen werden. |
| Ausführung | Ein qualifiziertes Fachunternehmen muss die Arbeit ausführen und bescheinigen. |
Beim Gebäudealter kommt es auf den Beginn der Herstellung an, nicht darauf, wann ich die Immobilie gekauft habe. Bei genehmigungspflichtigen Gebäuden ist dafür meist der erste Bauantrag maßgeblich. Bei einem älteren Haus lässt sich das Alter oft über das Baujahr nachweisen, bei Grenzfällen sollte ich die Unterlagen frühzeitig prüfen.
Eine teilweise berufliche Nutzung schließt den Vorteil nicht automatisch aus. Vermietete oder ausschließlich betrieblich genutzte Bereiche können aber eine Aufteilung der Kosten erforderlich machen. Bei mehreren Eigentümern darf die Steuerermäßigung für dasselbe Objekt insgesamt nur einmal beansprucht werden.
So sichere ich die Ermäßigung in der Steuererklärung
Der größte Fehler passiert häufig nicht bei der Steuererklärung, sondern bei der Beauftragung. Ich würde die steuerliche Variante bereits vergleichen, bevor der Auftrag unterschrieben und die Arbeiten begonnen werden.
- Maßnahme festlegen und prüfen, ob sie zu den anerkannten energetischen Arbeiten gehört.
- Fachunternehmen auswählen und vorab klären, ob es die amtliche Bescheinigung ausstellt.
- Eine Rechnung verlangen, die die energetische Maßnahme, die Arbeitsleistung und die Adresse des begünstigten Objekts eindeutig ausweist.
- Die Rechnung vollständig und nachvollziehbar per Überweisung auf das Konto des Leistungserbringers bezahlen.
- Die Steuerermäßigung in der Einkommensteuererklärung des Abschlussjahres sowie in den beiden Folgejahren geltend machen.
Barzahlungen reichen nicht aus. Auch eine Rechnung ohne klare Trennung der begünstigten Arbeiten kann später Probleme verursachen. Ich lasse mir deshalb Positionen wie Gerüst, Demontage, Montage, Material und notwendige Nebenarbeiten möglichst verständlich ausweisen.
Die Bescheinigung muss dem amtlichen Muster entsprechen. Das Bundesfinanzministerium hat dafür aktualisierte Vorgaben veröffentlicht. Rechnungen und Zahlungsnachweise sollte ich trotzdem vollständig aufbewahren, weil das Finanzamt sie bei einer Prüfung anfordern kann.
Bei einer mehrjährigen Baustelle zählt grundsätzlich das Jahr des Abschlusses der energetischen Maßnahme. Teilzahlungen oder einzelne Abschlagsrechnungen verschieben den Beginn des dreijährigen Förderzeitraums nicht automatisch. Das sollte im Vertrag und in der Schlussrechnung eindeutig dokumentiert sein.
Steuerermäßigung oder Zuschuss was passt besser
Für dieselben Kosten muss ich mich grundsätzlich für einen Förderweg entscheiden. Die steuerliche Entlastung nach § 35c kann nicht gleichzeitig mit einem öffentlichen Zuschuss, einem zinsverbilligten Förderkredit oder der Handwerkerermäßigung nach § 35a genutzt werden.
| Variante | Stärke | Wichtige Grenze |
|---|---|---|
| Steuerermäßigung nach § 35c | Bis zu 20 Prozent der anerkannten Kosten und maximal 40.000 Euro je Objekt | Nur bei Eigennutzung, ausreichender Einkommensteuer und korrekter Bescheinigung |
| Öffentliche Förderung über KfW oder BAFA | Je nach Programm teilweise deutlich höhere Zuschüsse oder günstige Kredite | Antrags- und Programmregeln, häufig Antrag vor Beginn der Arbeiten |
| Handwerkerleistung nach § 35a | 20 Prozent der begünstigten Arbeitskosten, maximal 1.200 Euro | Nicht für dieselben energetischen Kosten und nicht bei öffentlich geförderten Maßnahmen |
Die KfW nennt für ihre aktuelle Heizungsförderung für Privatpersonen je nach Voraussetzungen Zuschüsse von 30 bis 80 Prozent der förderfähigen Kosten. Das klingt zunächst besser als der Steuerweg, ist aber an technische Bedingungen, Boni, Höchstbeträge und verfügbare Haushaltsmittel gebunden.
Eine sinnvolle Kombination ist trotzdem möglich, wenn es sich um verschiedene Maßnahmen handelt. Beispielsweise kann ich für eine neue Heizung eine öffentliche Förderung wählen und den nicht öffentlich geförderten Fenstertausch über die Steuer berücksichtigen. Dieselbe Rechnung oder dieselben Kosten dürfen dabei nicht doppelt angesetzt werden.
Meine Faustregel lautet deshalb: Bei hoher Einkommensteuer und einer selbst genutzten älteren Immobilie ist § 35c oft unkompliziert. Bei geringer Steuerlast oder einer besonders förderfähigen Heizung kann ein Zuschuss wirtschaftlich besser sein. Die Entscheidung sollte ich anhand der Nettoentlastung treffen, nicht anhand der höchsten Prozentzahl in der Werbung.
Die richtige Steuerentscheidung beginnt mit dem Angebot
Am sichersten ist es, mir vor Beginn der Arbeiten zwei Varianten rechnen zu lassen. Eine sollte die Steuerermäßigung mit den tatsächlichen Kosten, dem Abschlussjahr und der eigenen Einkommensteuer zeigen. Die andere sollte mögliche Zuschüsse oder Förderkredite berücksichtigen und auch ihre Antragsfristen einbeziehen.
Besonders wichtig sind ein qualifiziertes Fachunternehmen, eine saubere Rechnung und die unbare Zahlung. Wenn diese drei Punkte stimmen und keine Förderung für dieselben Kosten genutzt wird, lässt sich der steuerliche Vorteil meist ohne unnötige Reibung in der Einkommensteuererklärung beantragen.